
APG, de grootste pensioenbelegger van Nederland, stopt met het actief beleggen in aandelen. De reden lijkt het slechte rendement. Waarom houden ze dan wel vast aan private equity?
Op de voorpagina van het FD van maandag stond dat APG stopt met actief beleggen in aandelen. Lijkt me een goede zaak: voor de meeste beleggers levert passief beleggen op lange termijn nu eenmaal meer op.
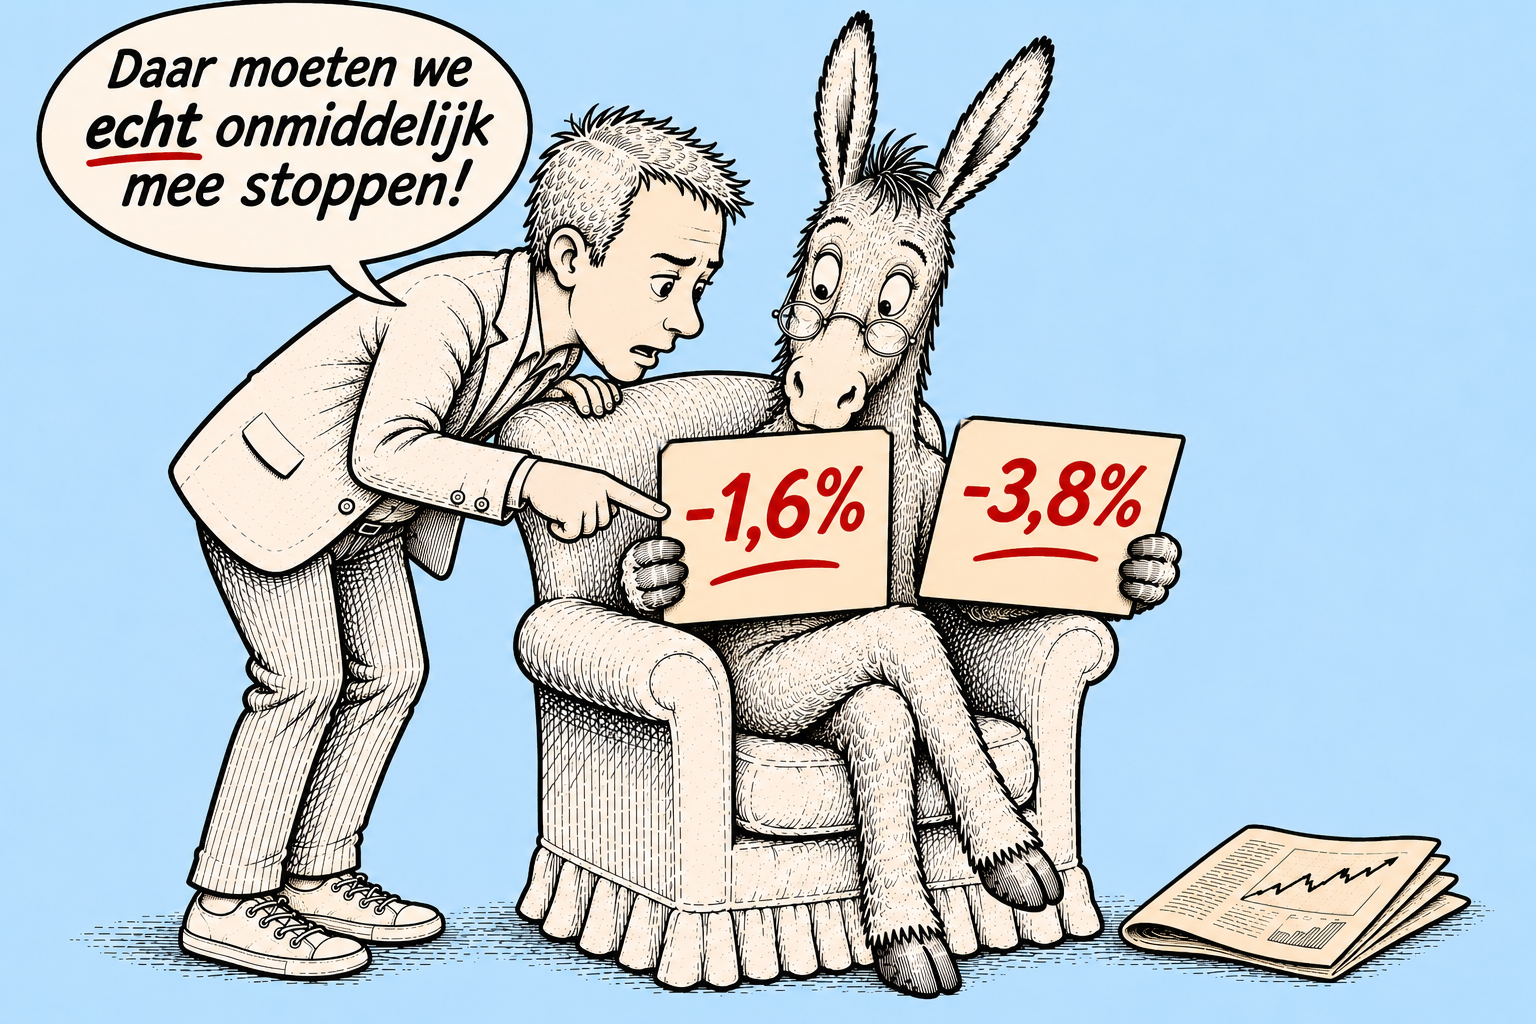
De resultaten van het actief belegde deel in ontwikkelde markten waren in 2025 ook heel droevig: −1,6%. Aan de andere kant: in het actief belegde deel opkomende markten werd een rendement van 20,5% behaald. Dat is natuurlijk niet slecht.
In totaal had APG eind 2025 €601 miljard onder beheer. Daarvan zat ruim €60 miljard actief in aandelen: €33 miljard in ontwikkelde markten en €27 miljard in opkomende markten. Daarnaast had APG €127 miljard belegd in een passieve indexstrategie.
Deze passieve indexstrategie behaalde een rendement van 5,6%. APG belegt passief in een op maat gemaakte duurzaamheidsindex en komt dus in de buurt van die duurzame benchmark. Het rendement is wel lager dan dat van de MSCI World (EUR), die vorig jaar 6,77% behaalde.
Penny wise, pound foolish
“Op dit moment blijven de resultaten achter bij wat we voor ogen hebben, en dat heeft ons aangezet om een aantal strategieën opnieuw tegen het licht te houden”, stond al in het jaarverslag.
Als daar uit is gekomen dat APG stopt met actief beleggen in aandelen, begrijp ik niet waarom ze wel doorgaan met private equity. Daar zijn de fees hoger en waren de resultaten in 2025 nog slechter dan bij actief beleggen in ontwikkelde markten: −3,8%. Daar zat ook meer geld in: €49 miljard, waardoor het om een verlies van grofweg €1,9 miljard gaat. Ook over vijf jaar bleef private equity verder achter bij de benchmark dan actieve aandelen.
APG splitst de kosten niet uit, maar ABP, met €533 miljard de grootste klant van APG, doet dat wel. Private equity was in 2025 goed voor 8,4% van de ABP-portefeuille, maar voor ruim de helft (54%) van alle beheer- en prestatievergoedingen: €1,15 miljard van de in totaal €2,1 miljard.
Van de regen in de duurdere drup
Voor zowel het achterblijven van de duurzame passieve index als de underperformance van private equity wordt door APG min of meer dezelfde verklaring gegeven. De grote rendementen werden vorig jaar vooral gemaakt in aandelen van de grote techbedrijven, de Magnificent 7 zeg maar. En die kwamen weinig voor in de duurzame index van ABP en uiteraard ook niet in de private-equityportefeuille. Vandaar.
Opvallend is overigens dat veel mensen zich meer ergeren aan het achterblijven van duurzaam beleggen, tegen lage kosten, dan aan het nog veel slechtere resultaat van private equity, tegen veel hogere kosten.
APG heeft nog geen uitgebreide toelichting gegeven, dus misschien speelt er meer dan ik uit de krant en de APG-website haal.
Maar waarom zou je actief beleggen in aandelen afstoten, terwijl het slechte resultaat vooral in ontwikkelde markten zat, maar wel vol blijven inzetten op private equity: beleggingen die grotendeels door andere partijen worden beheerd, ten opzichte van de benchmark (en absoluut) nog slechter renderen en dat tegen veel hogere kosten?
