
Euronext en Deutsche Börse: er is rook, is er ook vuur?
De in 2012 geblokkeerde fusie tussen Deutsche Börse en Euronext lijkt weer in de lucht te hangen. Euronext is in ieder geval enthousiast en de politieke wil lijkt er nu ook te zijn. Waar wachten we nog op?
De kop in de Financial Times liet weinig te raden over: "Euronext open to 'big bang' deal with rival Deutsche Börse".
Euronext-topman Stéphane Boujnah klonk lyrisch: volgens hem zou een samengaan van de twee groepen, of alleen van hun beursactiviteiten, een Europese markt van "planetary scale" kunnen creëren.
René van Vlerken, ceo van Euronext Amsterdam, herhaalde het punt deze week in het AD: "Er zijn voortdurend gesprekken over een verder samengaan, bijvoorbeeld met Deutsche Börse. Eén Europese organisatie zou het einddoel moeten zijn."
Dit klinkt als meer dan een "waar rook is, is vuur"-verhaal; dit is openlijk rooksignalen afgeven!
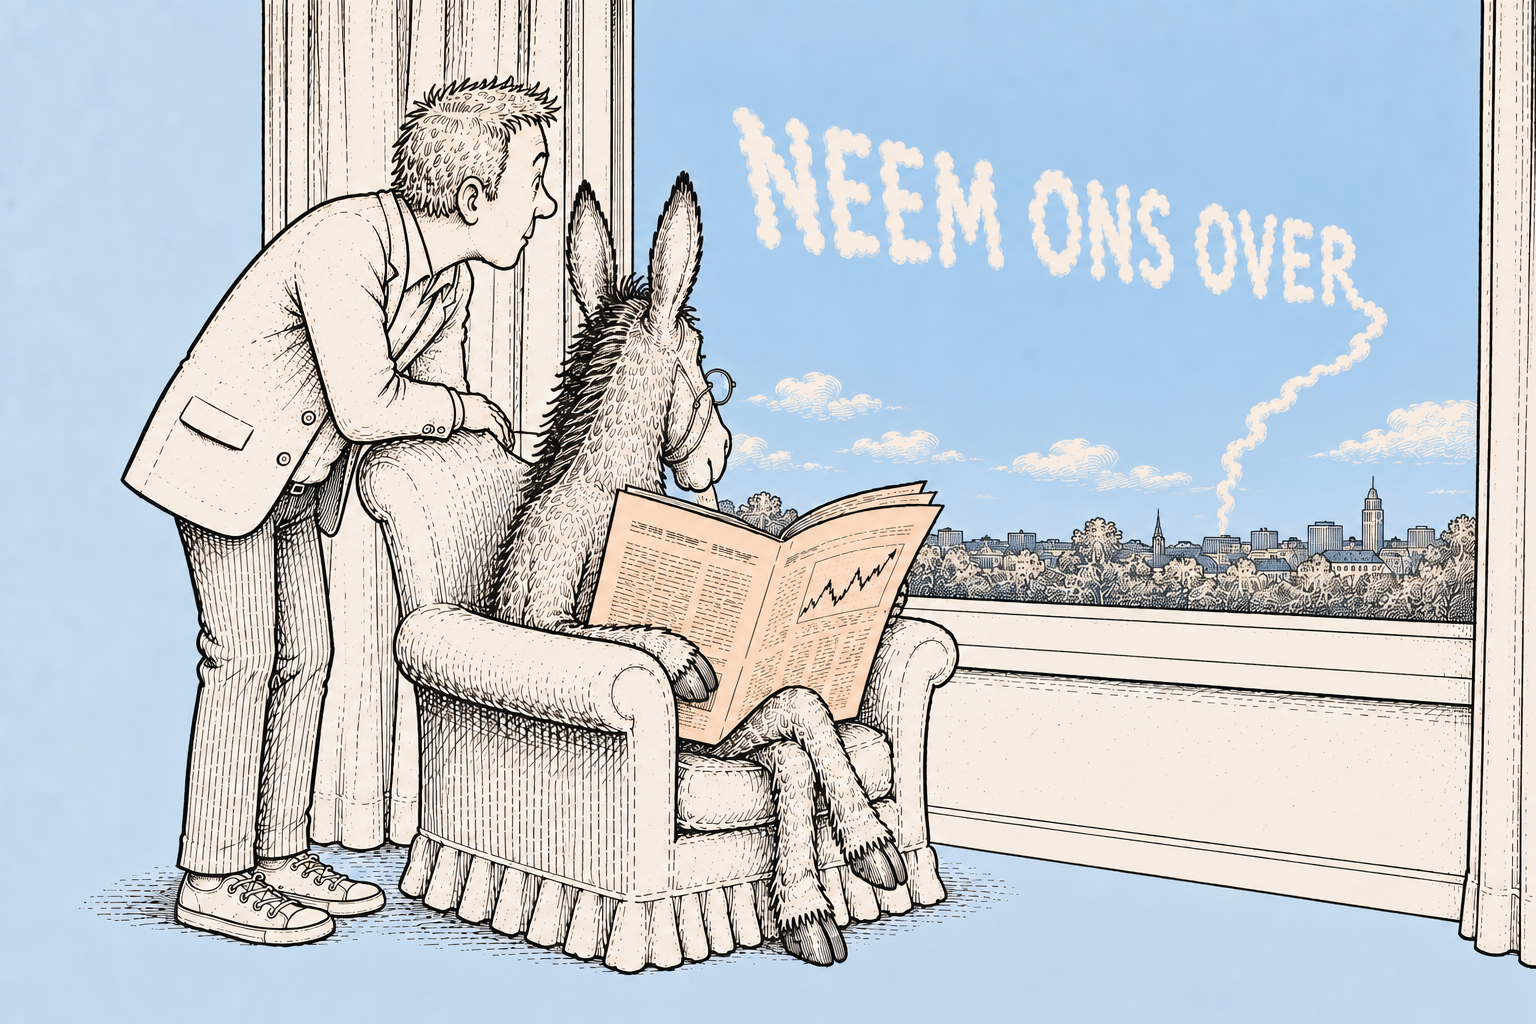
Het signaal was dit keer niet moeilijk te ontcijferen
Samen naar de top 3
Het klinkt ook als een logische combinatie. Een eerdere fusiepoging van Deutsche Börse met NYSE Euronext werd in 2012 weliswaar door de Europese Commissie geblokkeerd op mededingingsgronden, maar er waait een nieuwe wind in Europa, die graag Europese kampioenen wil creëren die de wereldwijde concurrentie aankunnen.
En de combinatie Deutsche Börse plus Euronext zou qua beurswaarde inderdaad op plek 3 van de planetary scale komen, na CME Group (de derivatenbeurs uit Chicago) en ICE (onder meer eigenaar van de New York Stock Exchange). Groter dan bijvoorbeeld Nasdaq en Hong Kong Exchanges & Clearing.
Achterkant van een bierviltje analyse
Maar wat zijn de synergievoordelen? De combinatie is circa €68 miljard waard en heeft ongeveer €3,2 miljard aan operationele kosten. Als het lukt om die kosten met 10% te verlagen, levert dat circa €320 miljoen aan jaarlijkse besparingen op. Bij een belastingtarief van circa 25% blijft daar ongeveer €240 miljoen extra nettowinst van over. Uitgaande van een k/w van 20 vertegenwoordigt dat circa €4,8 miljard aan extra beurswaarde.
Maar Deutsche Börse is de grotere partij, en die €4,8 miljard kan zomaar opgaan aan de overnamepremie die het de aandeelhouders van Euronext moet betalen. Daarnaast zijn er nog flinke integratiekosten nodig om de synergieën te realiseren.
Daarbij is Euronext ook al met 25% gestegen dit jaar, dus het ziet er toch niet naar uit dat dit een tot overname leidt.
Geen wederzijdse liefde
Deutsche Börse reageert tegenover de FT vooralsnog ook redelijk koeltjes: "There are no conversations between us and Euronext on a possible merger."
Op de eigen website verscheen eerder dit jaar een beschouwing van een Börsen-Zeitung-journalist, met retorische vragen als "Does it really create value to pursue mega-mergers between exchanges, each time triggering national anxieties and facing antitrust risk?" en "Does Europe need a single stock exchange?" Dit lijkt te suggereren dat Deutsche Börse na alle politieke tegenwerking bij eerdere fusiepogingen meer heil ziet in gerichte kleinere overnames dan in een megafusie.
Wat nog wel mogelijk is, is de ook door Boujnah genoemde variant waarbij alleen de beursactiviteiten worden samengevoegd.
Maar voorlopig dus geen witte rook voor een overname.
