
Krijgt de Fed hierdoor de Straat van Hormuz open?
De Fed heeft, zoals verwacht, de rente met 0,25% verhoogd. Verrassender was dat de Fed-vergadering er unaniem, met 12-0, vóór stemde.
Dat iedereen voor stemde was niet zozeer verrassend omdat er bij deze 12 ook een aantal door Trump aangestelde Fed-gouverneurs zitten, maar ook omdat er nog best een goed argument was om niet te verhogen.
En dit argument kwam bij de eerste vraag bij de persconferentie meteen naar voren:
“A quarter point rate hike does not open the Strait of Hormuz - how do you think these smaller rate hikes will be effective when it can’t address the energy supply side of inflationary pressures?”
Met andere woorden: de inflatie wordt veroorzaakt door een aanbodschok van olie. Hoe denkt de Fed de olie te kunnen laten stromen door een renteverhoging?
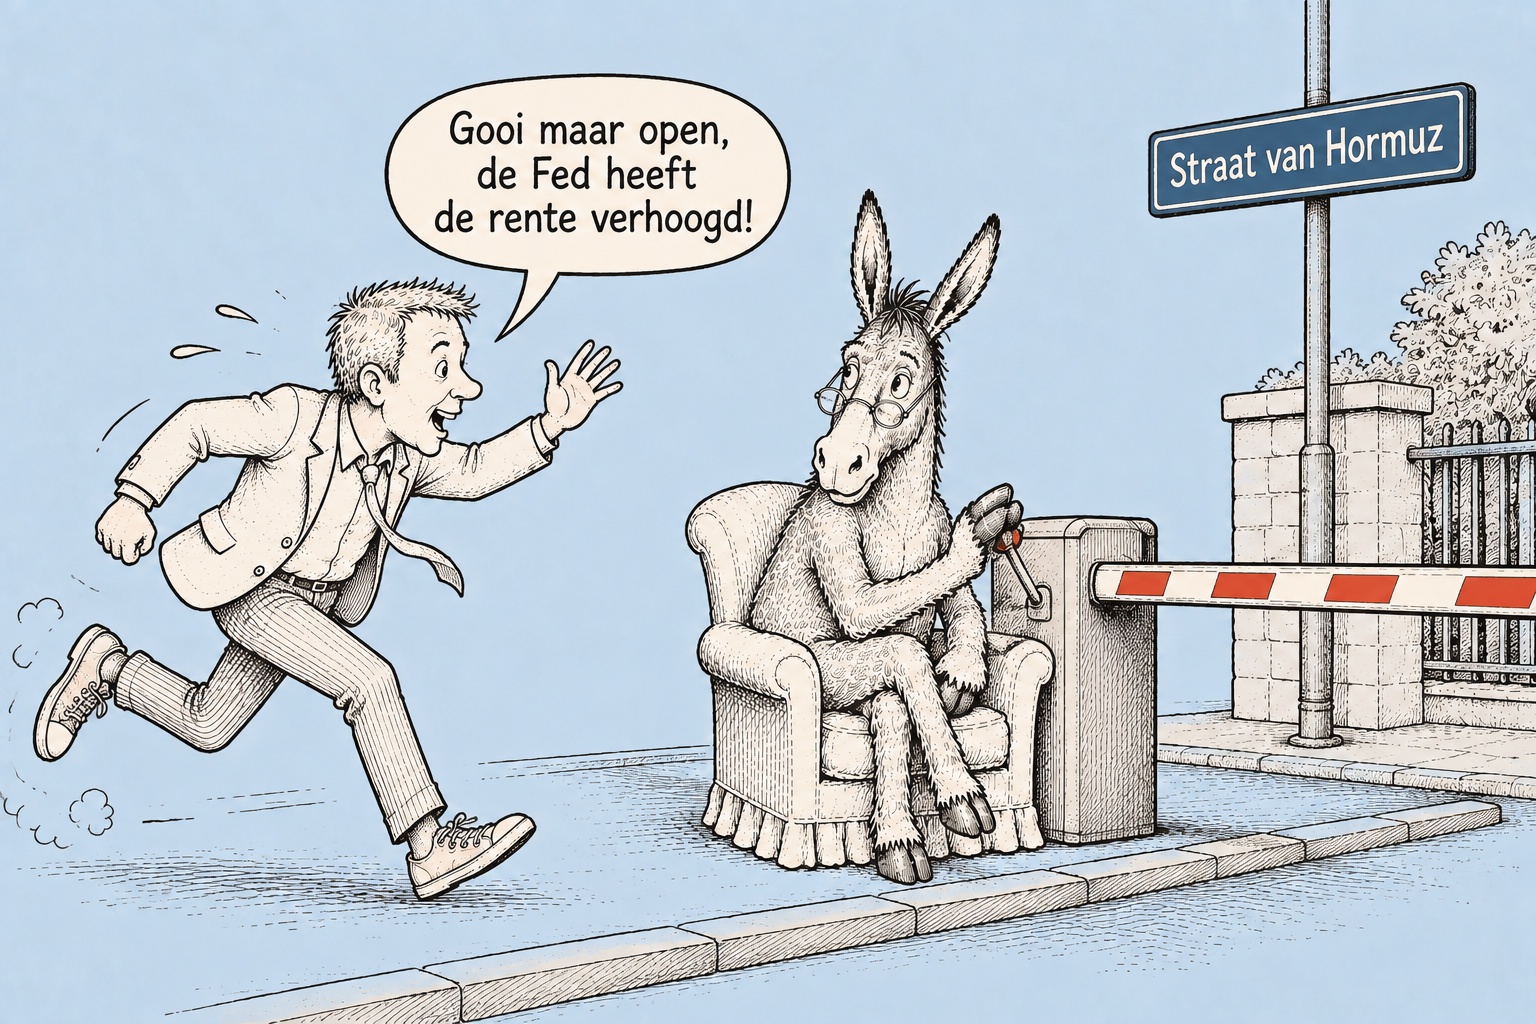
Zo werkt het dus helaas niet.
Dit is een klassieke discussie. Vrijwel iedereen is het eens met een renteverhoging bij een oververhitte economie, maar heeft het ook zin als er een tijdelijke aanbodschok is?
Als je de economie en werkgelegenheid schaadt door de rente te verhogen en de Straat van Hormuz gaat binnenkort weer open, dan had je misschien beter even kunnen wachten.
Kevin Warsh gaf het eveneens klassieke antwoord:
“We can’t affect individual prices like oil prices, but what we can and will do is ensure that any change in relative prices doesn’t broaden out, doesn’t have second and third-order effects on the economy.”
Waarmee hij wil zeggen: de Fed kan niet direct de olieprijs omlaag krijgen, maar wil de tweede- en derde-orde-effecten van hogere energieprijzen voorkomen.
Bij tweede-orde-effecten gaat het om bedrijven die hun verkoopprijzen verhogen, waardoor werknemers hogere lonen eisen en bedrijven hun prijzen weer gaan verhogen. Derde-orde-effecten zijn bijvoorbeeld de effecten die ontstaan doordat een hogere inflatie wordt verwacht. De lonen en prijzen worden dan nog sneller aangepast, waardoor inflatie structureel kan worden.
En daarnaast geldt – maar dat heeft Warsh begrijpelijkerwijs minder hard uitgesproken – dat we de olie-aanbodschok zo langzamerhand niet meer tijdelijk kunnen noemen. De oorlog met Iran en de heropening van de Straat van Hormuz lijken niet op korte termijn opgelost te kunnen worden.
En verder staat de Amerikaanse economie er goed genoeg voor om een renteverhoging aan te kunnen.
Die inzichten hebben waarschijnlijk bijgedragen aan de unanieme stemming. Omdat het er op lijkt dat het niet bij een renteverhoging gaat blijven, reageerde de beurs in eerste instantie negatief.
Maar uiteindelijk denk ik dat het in ieder geval voor de lange Amerikaanse rente positief is als de markt ervan overtuigd raakt dat de Fed de inflatie onder controle gaat krijgen. Dat is ook gunstig zijn voor de financieringskosten van de Amerikaanse overheid. Daar kan ook Trump blij mee zijn.
