
Overname van Warner door Paramount Skydance wordt steeds slechtere film
Paramount Skydance won de overnamestrijd om Warner Bros. Discovery. Naar eigen zeggen om $6 miljard aan synergievoordelen te realiseren. Dat zal hard nodig zijn want de rekening loopt snel op.
Vorige maand kreeg Paramount Skydance (Paramount) het groene licht voor de overname van Warner Bros. Discovery (Warner) na een schikking in de mededingingszaak. Deze was aangespannen omdat de combinatie van Paramount en Warner te veel concentratie zou veroorzaken op de markten voor bioscoopfilms en televisiekanalen.
Hierna moest er alleen nog even een deel van de $81 miljard die Paramount uiteindelijk moest betalen na de biedingsstrijd met Netflix op tafel komen.
Daartoe haalde het bedrijf afgelopen woensdag maar liefst $52 miljard aan schuld op, grotendeels via obligaties. Een record voor een beursgenoteerd bedrijf. Hierdoor is het bedrijf, dat vanaf dan Skydance heet, vanaf a.s. dinsdag wel officieel de trotse eigenaar van titels als Harry Potter, Lord of the Rings en Game of Thrones.
Bovendien denkt Paramount uiteindelijk maar liefst $6 miljard aan synergievoordelen met de overname te kunnen realiseren. $6 miljard, dat is veel – maar is het realistisch en wat is hier uiteindelijk voor betaald?
We spoelen de film even terug:
Het eerste bod van Paramount was $19 per aandeel, wat neerkomt op $50 miljard. Het werd uiteindelijk $31 per aandeel, ofwel $81 miljard.
Paramount heeft de opzegvergoeding van $2,8 miljard die Warner aan Netflix moest betalen voor zijn rekening genomen.
Als onderdeel van de schikking moet Paramount in vijf jaar minimaal $1,5 miljard extra investeren in binnenlandse producties.
Het bedrijf moet ook minimaal 30 films per jaar uitbrengen, en vanaf het derde jaar 32. Lukt dat niet, dan moet het Miramax verkopen en $30 miljoen betalen per film onder dit aantal. Een van die films wordt overigens, op verzoek van Trump, Rush Hour 4. Er is dus ook goed nieuws.
Door de opgelopen rente gaat Paramount op de net uitgegeven schuld naar schatting $400 miljoen per jaar meer betalen dan wanneer het dit bedrag een paar maanden geleden had opgehaald. De reden om ondanks de slechte marktomstandigheden toch nu geld op te halen was dat Paramount anders volgens de fusieovereenkomst Warner-aandeelhouders ongeveer $7 miljoen moest betalen voor elke dag dat de deal na 1 oktober niet rond was.
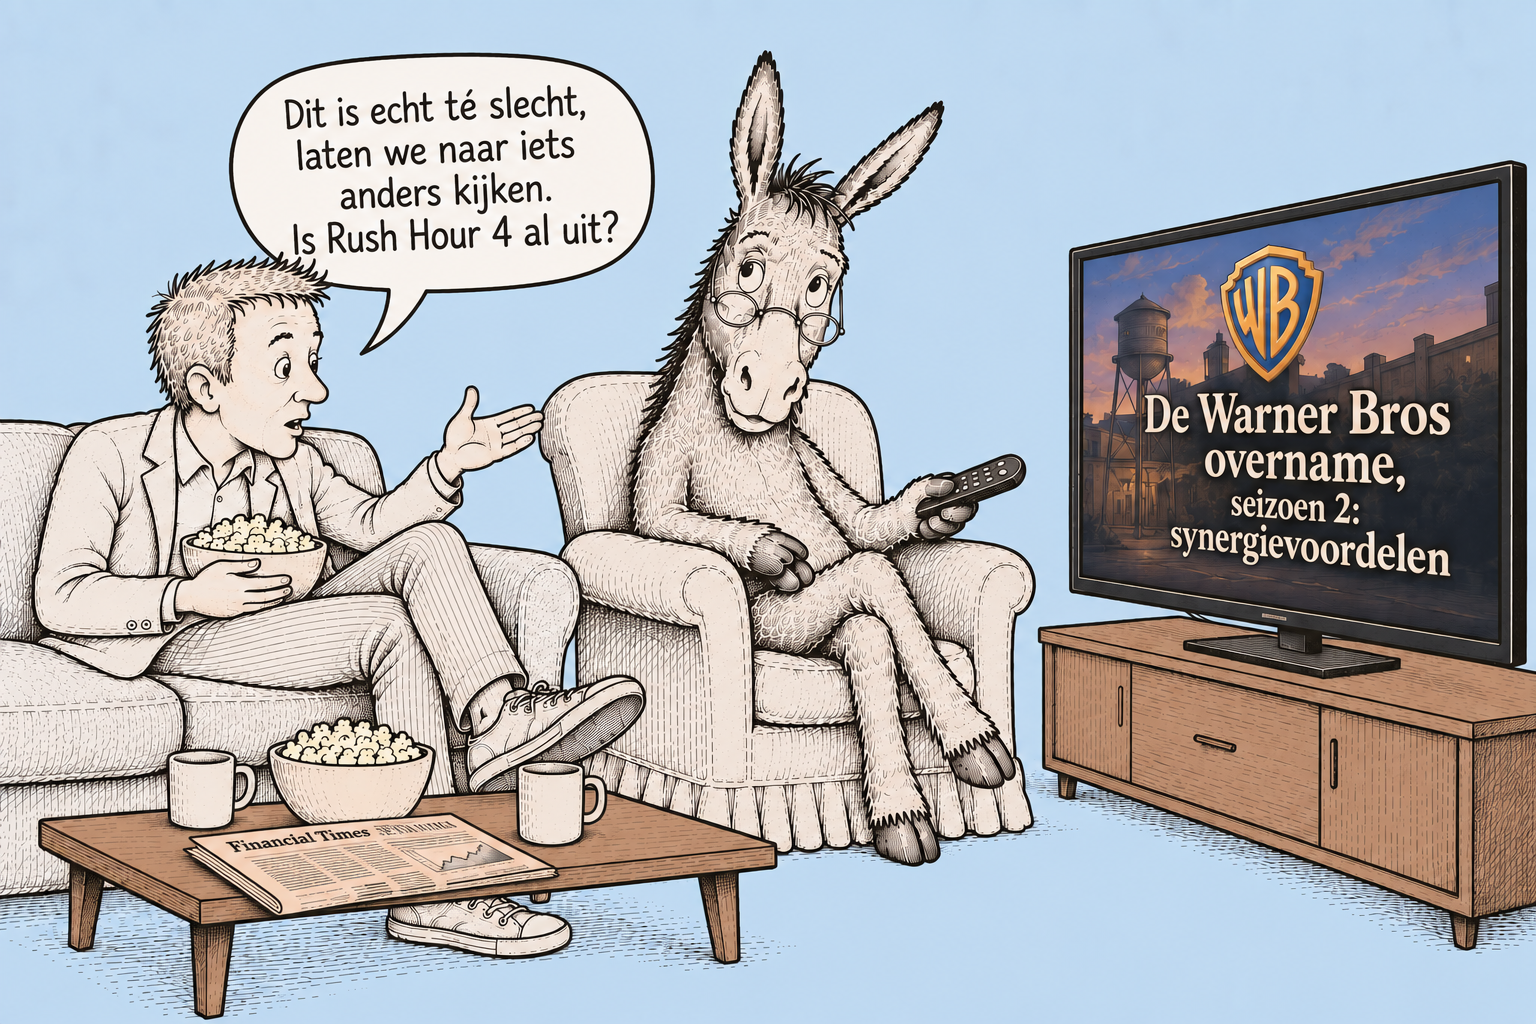
Zowel kijkers als beleggers haken ondertussen af….
Hebben we deze film niet eerder gezien?
Paramount is dus steeds meer gaan betalen voor deze $6 miljard aan synergievoordelen, als het die überhaupt realiseert, zeer de vraag bij dit soort megafusies. Dat de markt ook twijfelt over de voordelen van de overname blijkt ook uit de koers van Paramount.
De overname wordt behalve met schuld ook gefinancierd met $47 miljard aan nieuwe aandelen, uitgegeven tegen $16,02 per stuk en gegarandeerd door de familie Ellison. Op de beurs noteert het aandeel nu echter nog maar rond de $10….
Al met al is het denk ik niet ondenkbaar dat dit een sequel wordt op de legendarische, mislukte overname van een voorloper van Warner, Time Warner, voor $180 miljard door America Online (AOL) in 2010.
Wel goed in zijn genre
Wat de film toch interessant maakt, is dat sommige obligaties na de introductie nu een effectief rendement van rond de 10% bieden. Ook voor beleggers die denken dat Skydance een succes kan maken van de overname, is het met zo’n rente de grote vraag of obligaties nu niet aantrekkelijker zijn dan aandelen.
Hiermee brengt dit verhaal mooi het dilemma naar voren dat de hele markt bij de huidige stijgende rentes bezighoudt: op welk punt is de rente zo hoog dat obligaties aantrekkelijker zijn dan aandelen?
To be continued…
