
ETF’s op weg naar Total World Domination en dat levert meer dan $100 miljard per jaar op
De zoveelste mijlpaal is in zicht in de langzame wurgdood van beleggingsfondsen door ETF’s. Als de switch naar ETF’s volledig is afgerond kan dat beleggers veel geld schelen.
In de opmars van ETF’s ten koste van beleggingsfondsen zijn door de jaren heen belangrijke mijlpalen bereikt. Zo was 2008 het eerste jaar dat er in de VS meer geld naar ETF’s stroomde dan naar beleggingsfondsen; die laatste hadden zelfs netto uitstroom. In 2025 waren er voor het eerst meer ETF’s op de markt dan aandelen.
Volgend jaar wordt een nieuwe mijlpaal bereikt: dan gaat het aantal uitstaande ETF’s in de VS het aantal beleggingsfondsen (mutual funds) voorbij. In Europa lopen we ook op dit gebied wat achter op de VS, maar het gaat dezelfde kant op.
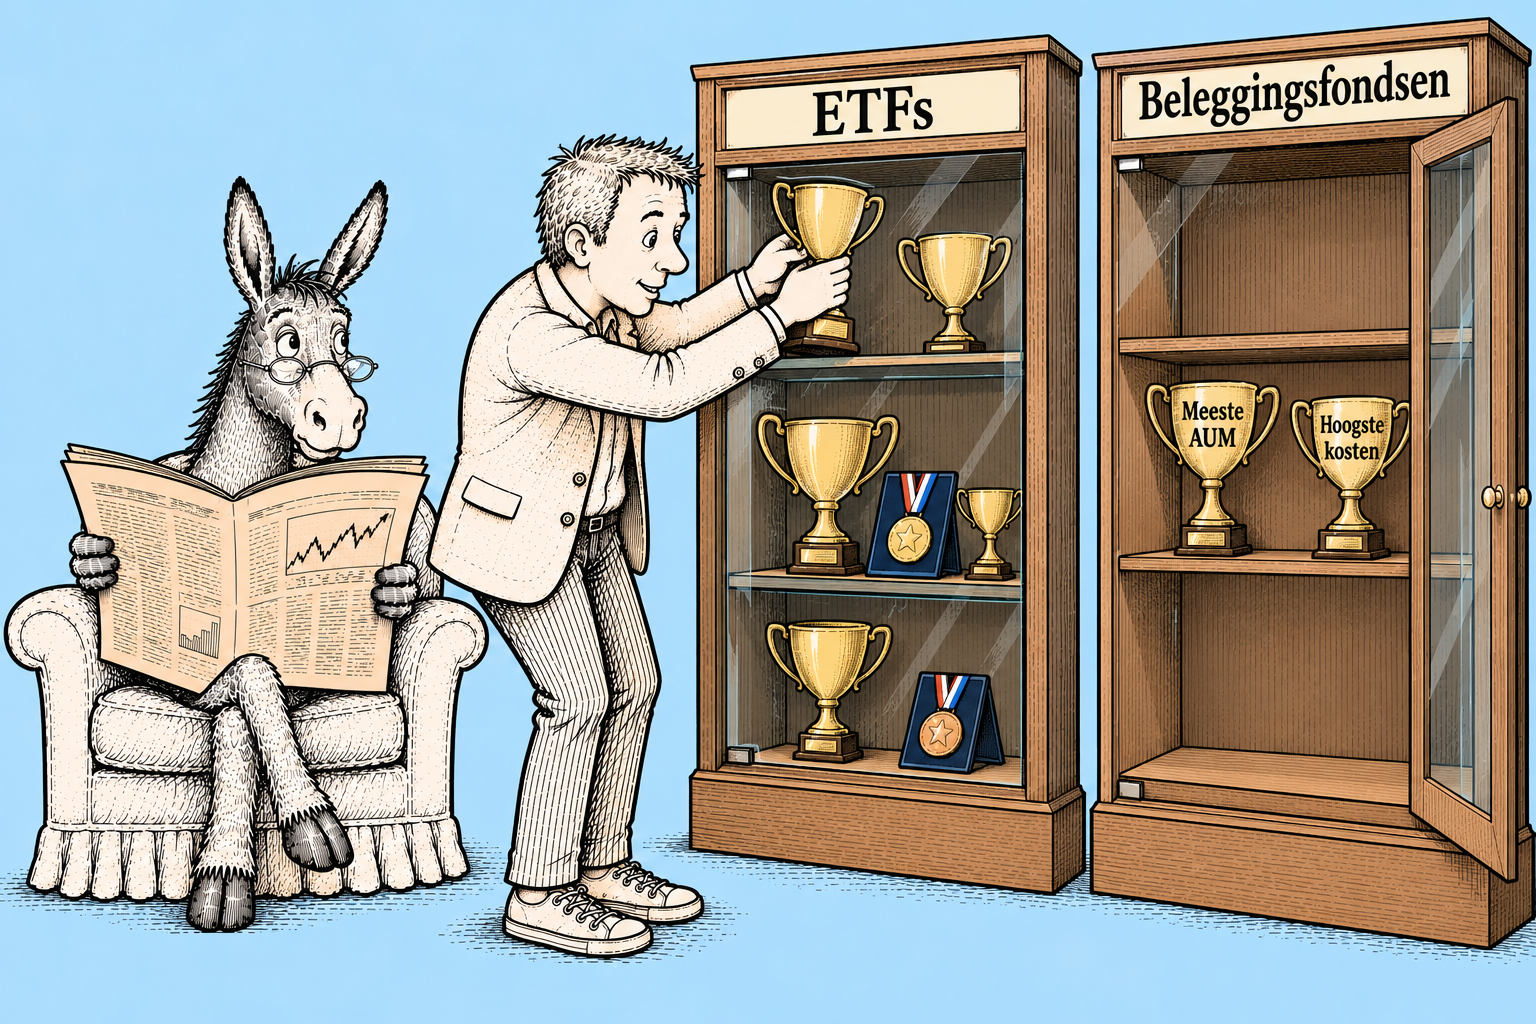
Nog één beker te gaan!
Steeds meer passie, minder passief
Belangrijk hierbij is dat het intussen niet meer alleen een verhaal is van actief naar passief. Een groot deel van de nieuwe ETF’s bestaat uit leveraged ETF’s of actively managed ETF’s. Leveraged ETF’s zijn kortetermijnspeculatie met een hefboom. Bij actively managed ETF’s wordt, net als bij beleggingsfondsen, actief volgens een bepaalde strategie belegd. Eigenlijk zijn actively managed ETF’s hetzelfde als beleggingsfondsen, maar dan verpakt als ETF, wat in de VS fiscaal voordelig is, en tegen lagere kosten.
Die laatste twee toevoegingen aan het ETF-spectrum zijn wat mij betreft om twee redenen niet alleen maar goed nieuws: ze vervuilen de ETF-naam als poster child van passief beleggen voor de lange termijn, en ze brengen hogere kosten met zich mee. Of daar een hoger verwacht rendement tegenover staat is wat mij betreft zeer de vraag.
Kosten zijn een keuze
Die hogere kosten blijken ook concreet uit de cijfers. De gemiddelde ETF-fee daalde tot 2023 naar 17,2 basispunten = 0,172% (beleggers in beleggingsfondsen: check even wat jij betaalt!), maar loopt sindsdien weer op, tot 18,2 basispunten in 2026 YTD. Dat heeft er mee te maken dat de fee bij leveraged en actively managed ETF’s over het algemeen hoger is.
Dat is altijd nog een stuk lager dan bij beleggingsfondsen. En je kan ook altijd nog gewoon kiezen voor ETF’s op een brede benchmark index met lagere kosten.
Sticky money
Ondanks deze jarenlange trend en het kostenverschil (waarvoor, het kan niet vaak genoeg gezegd worden, in verreweg de meeste gevallen op langere termijn de markt niet verslagen wordt) staat er wereldwijd nog steeds $59 biljoen uit in beleggingsfondsen (exclusief geldmarktfondsen), tegen $22,4 biljoen in ETF’s.
In Nederland is deze verhouding (mij) niet bekend; DNB geeft alleen een totaal aan voor “Beleggingsfondsen”, waarin zowel beleggingsfondsen als ETF’s zijn opgenomen, zonder onderverdeling. In juni was dit 91,3 miljard euro voor aandelenfondsen.
Stel - en dan ben ik heel coulant voor beleggingsfondsen - de kosten van beleggingsfondsen zijn gemiddeld twee keer zo hoog, dus 36,4 basispunten per jaar (in Europa is het >1%!). Dan kunnen we wereldwijd met z’n allen minimaal $107,5 miljard per jaar (zie tabel) aan kosten besparen zodra ETF’s echt alle beleggingsfondsen hebben opgegeten. Goed weekend alvast!
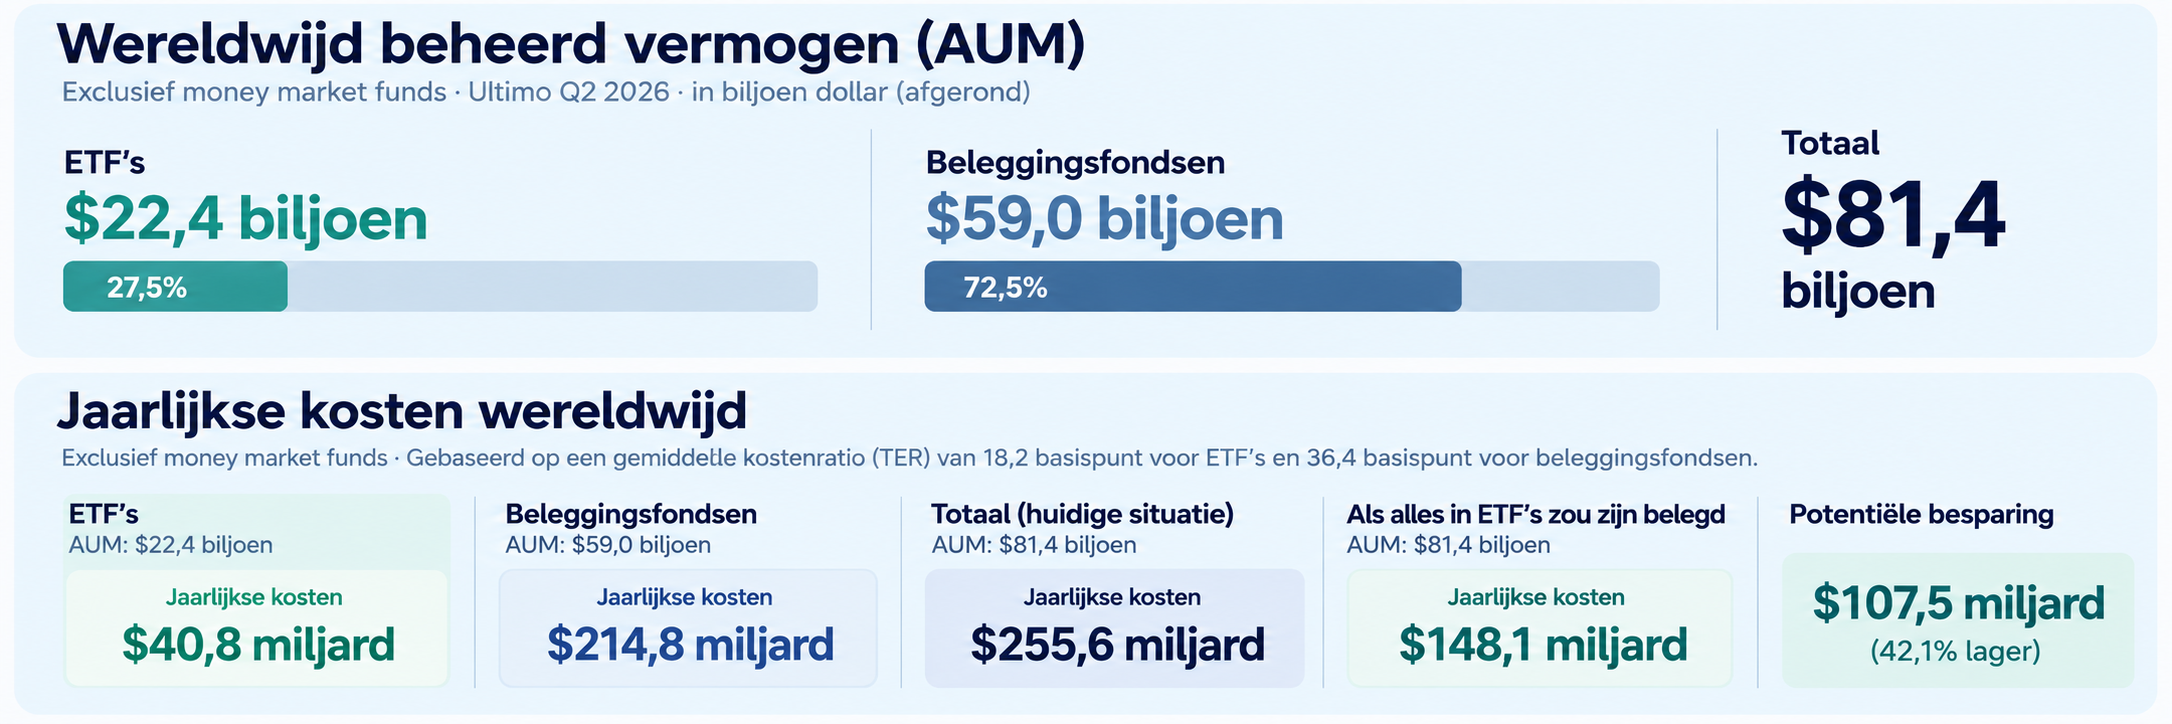
Bron: https://www.ici.org/statistical-report/ww_q2_26 , gemaakt door ChatGPT
