
Toch Equal Weight ik het niet
Na jaren van underperformance, doet de S&P Equal Weight index het nu beter dan de gewone S&P 500. Behalve vanwege mogelijke performance, is concentratierisico een valide reden om nu naar Equal Weight Indices te kijken. Toch heb ik mijn twijfels.
Bij passief beleggen moet je stiekem ook een actieve keuze maken; namelijk, in welke index beleg je? Je kan bijvoorbeeld kiezen voor een op market cap gebaseerde index, zoals de S&P 500 of de AEX, maar er zijn ook "equal weight" (gelijkgewogen) opties, waarbij alle aandelen even zwaar wegen.
En na jaren waarin de reguliere, op marktkapitalisatie gebaseerd indices het beter deden , is het dit jaar eindelijk de beurt aan de equal weight indices.
De S&P 500 Equal Weight Index staat YTD 16,3% in de plus, tegenover 13,5% voor de gewone, op marktkapitalisatie gewogen S&P 500 index, en de Nasdaq-100 Equal Weighted Index heeft dit jaar een rendement van 20,2% versus 17,1% voor de gebruikelijke NASDAQ (per 31 augustus, bron WSJ).
Steeds meer beleggers voelen wel wat voor een equal weight verdeling van de taart
De grote jongens laten het afweten
Door het enorme succes van tech de laatste jaren is de S&P inmiddels enorm overwogen naar grote techaandelen, wat een concentratierisico met zich meebracht.
Dat is dan ook een belangrijke reden dat equal weight het in Amerika goed doet dit jaar, of liever gezegd, market cap weighted het slechter heeft gedaan: een aantal zwaarwegende aandelen, zoals Meta, Microsoft en Tesla, hebben dit jaar (veel) slechter dan de markt gepresteerd.
Beleggers die zich zorgen maken over een AI-bubbel, of meer sectorspreiding willen, kunnen daarom overwegen om naar equal weight indices te kijken. Als er dan een AI-correctie komt, zal je equal weight index ongetwijfeld ook dalen, maar hoogstwaarschijnlijk minder hard.
Dat veel beleggers dit een aantrekkelijk verhaal vinden blijkt wel uit het nieuws dat de grootste equal weight ETF, de Invesco S&P 500 Equal Weight ETF, dit jaar $12 miljard aan inflow kreeg en de AUM hierdoor voor het eerst de $100 miljard grens doorbrak.
All stocks are equal, but some stocks…
Toch heb ik mijn reserves bij equal weight indices, omdat je te weinig ruimte biedt aan aandelen die een langetermijn outperformance laten zien. De weging van bedrijf als Nvidia werd bijvoorbeeld bij elke herweging in de S&P 500 de laatste jaren bij de S&P equal weight index teruggebracht naar 1/500e, waardoor veel rendement gemist is. Dat pakt goed uit als de grotere bedrijven het relatief slecht doen, maar blijft dat ook het geval?
Uit cruciaal onderzoek van Bessembinder, hoogleraar finance aan de Arizona State University, blijkt dat het effect van de enorme outperformance van extreem succesvolle bedrijven niet onderschat kan worden. Hij onderzocht de waardecreatie van 1926 tot 2025 door de ~30.000 Amerikaanse beursgenoteerde aandelen. Deze creëerden bij elkaar $91 biljoen aan waarde. En…
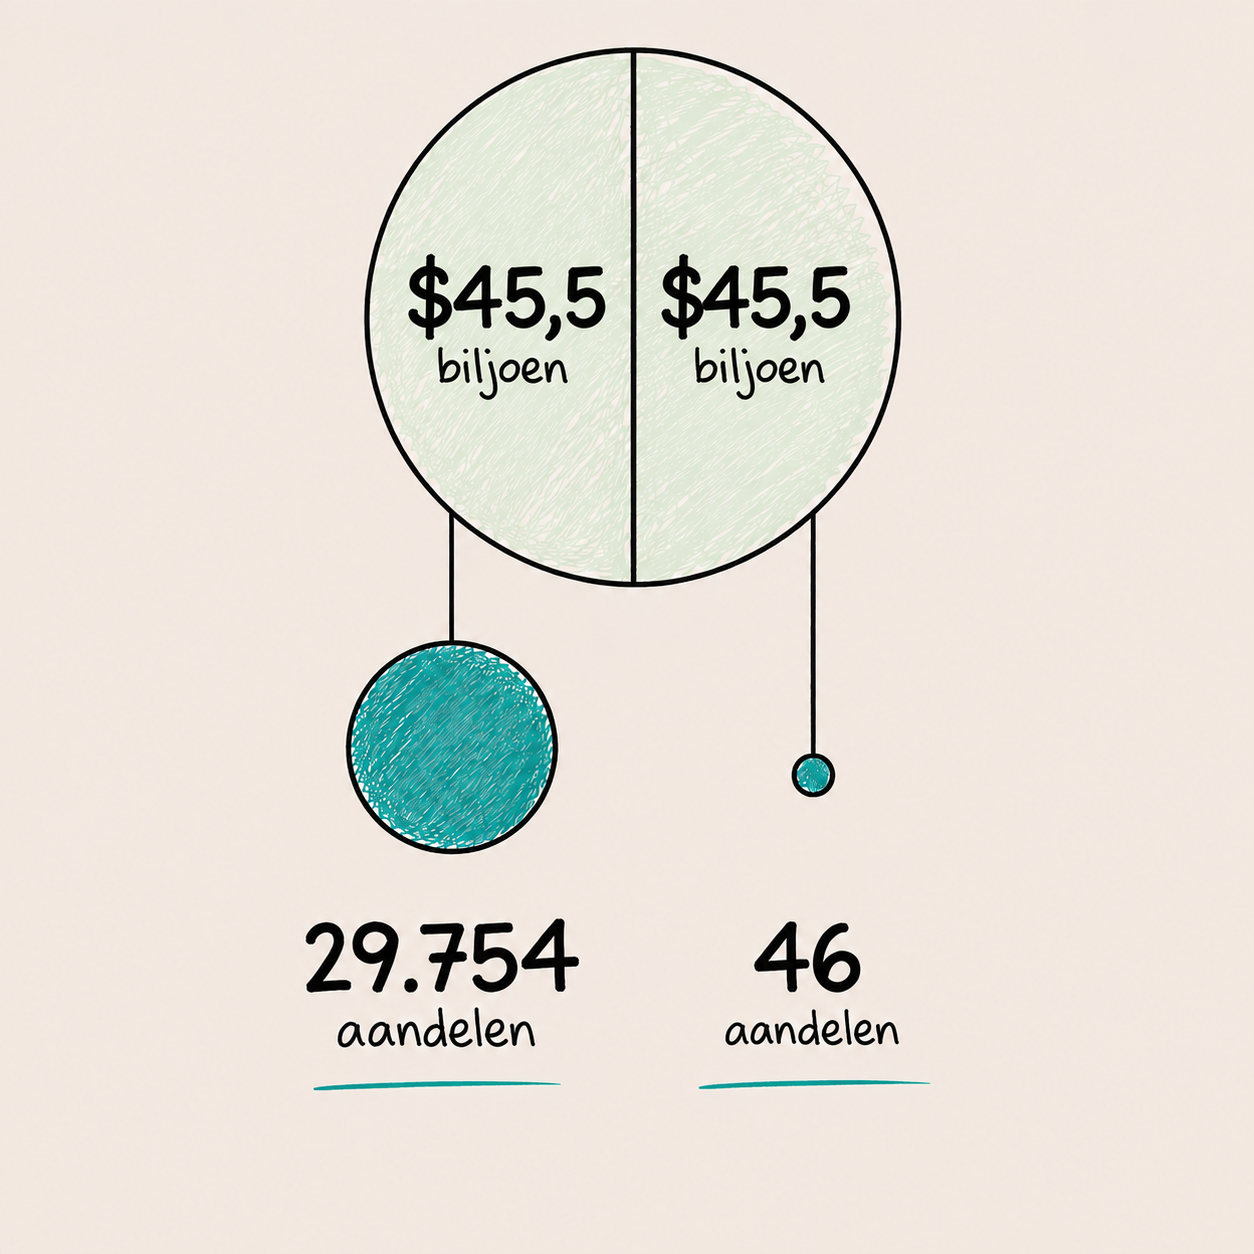
Waardecreatie Amerikaanse aandelen 1926 - 2025. Bron: SSRN.
De helft hiervan kwam van maar 46 aandelen!
Omdat je met equal weight minder profiteert van lange termijn winnaars ben ik om deze reden altijd wat terughoudend met equal weight.
Aan de andere kant deel ik wel de zorgen over concentratie / AI-risico’s.
Maar als ik het niet zeker weight, doe ik liever niks.
